Google-Новости
новости в тренде

Будьте в курсе новостей первыми
В Азербайджане взять кредит несложно, однако вовремя выполнять обязательства удается не всегда. Человек может потерять работу, столкнуться со снижением доходов или непредвиденными расходами, из-за чего возникает просрочка по платежу. Даже задержка на несколько дней может негативно отразиться на кредитной истории и повлиять на возможность получить новый заем в будущем.
Возникает вопрос, можно ли улучшить кредитную историю тем, кто не смог вовремя погасить кредит, но впоследствии полностью закрыл задолженность?
Опрошенные граждане считают, что при оценке кредитоспособности следует учитывать причины возникновения просрочки и дальнейшее поведение заемщика. В частности, если человек потерял работу, а после трудоустройства возобновил выплаты и погасил задолженность, это обстоятельство, по их мнению, также должно приниматься во внимание. Кроме того, по словам опрошенных, проблемы с кредитной историей могут возникнуть не только у заемщика, но и у его поручителя или членов семьи, что в дальнейшем затрудняет получение кредита.
Один из собеседников отметил, что банки могли бы рассматривать подобные ситуации индивидуально, принимая во внимание уровень заработной платы клиента и другие обстоятельства. При этом при наличии большого количества просрочек получить новый кредит, по его мнению, значительно сложнее.
Другой собеседник подчеркнул, что при оформлении кредита человек берет на себя определенные обязательства и должен их выполнять. То же касается поручителей: если заемщик не выполняет условия договора, это может негативно отразиться и на кредитной истории поручителя.
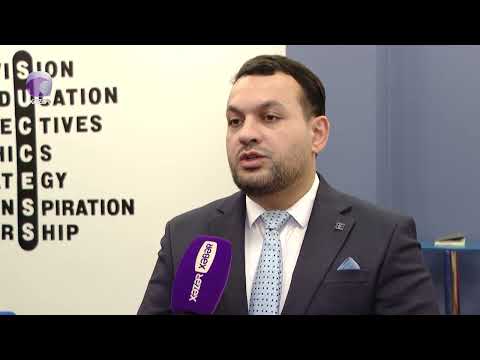
По словам эксперта по банковским вопросам Исмайыла Мамедова, информация о просрочках отражается в кредитной истории и может повлиять на отношение банков к клиенту в дальнейшем. При этом, как отметил специалист, просроченные кредиты оцениваются с точки зрения рисков, а механизма полного удаления соответствующей информации из кредитной истории не существует.
«В настоящее время просроченные кредиты, по данным Центрального банка, составляют 736 миллионов манатов. В случае просрочки по кредитам это фиксируется в Центральном кредитном реестре, и процедуры удаления этих записей вообще не существует. Банк отмечает клиентов с просрочками как рисковых и может отказать им в кредитовании. Банки и небанковские кредитные организации действуют в соответствии с законами и правилами управления рисками, и необходимо учитывать, что, поскольку клиенты с просрочками являются более рисковыми, банки и небанковские кредитные организации формируют более крупные резервы», - отметил он.
Эксперт также обратил внимание на ситуацию с поручителями. По его словам, человек, поручившийся за чужой кредит, несет такую же ответственность по обязательству, как и сам заемщик. Если заемщик не сможет погасить кредит, обязанность по выплате в определенных случаях может перейти к поручителю. Возникшая просрочка в таком случае также отражается на его кредитной истории и может привести к тому, что банки будут оценивать его как более рискованного клиента.
«Необходимо учитывать, что поручитель несет такую же ответственность, как и заемщик, и перед законом оба несут одинаковую ответственность. Поручитель тоже должен учитывать, что если лицо, за которое он поручился, не сможет погасить кредит, то платить придется ему, и в случае просрочки его кредитная история портится, и банки также отмечают этого клиента как более рискового. Для выхода из ситуации сначала нужно закрыть просроченный кредит. После этого необходимо обратиться за небольшими суммами или обеспеченными кредитами, получить их и в течение определенного периода совершать платежи без каких-либо просрочек. Когда банки увидят, что вы 6 месяцев, 1 год, полтора года не допускаете никаких просрочек по платежам, они предоставят вам кредиты на более простых, более комфортных условиях», - добавил И.Мамедов.
Таким образом, негативная информация в кредитной истории не исчезает сразу после погашения задолженности. При этом дальнейшее ответственное исполнение кредитных обязательств в течение длительного периода может улучшить оценку заемщика со стороны банков.
При оформлении кредита гражданам следует учитывать свои финансовые возможности, размер доходов и долговую нагрузку, а также риски, связанные с поручительством по чужим обязательствам.
Более подробно - в сюжете Xəzər Xəbər:
новости в тренде