Google-Новости
новости в тренде

Будьте в курсе новостей первыми
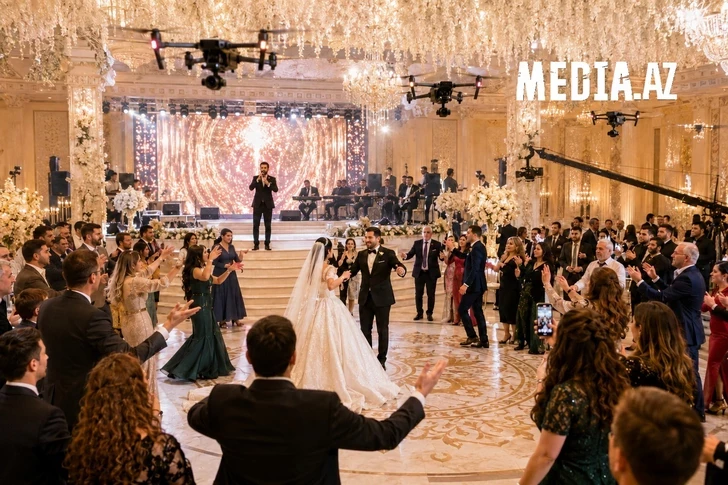
Тема доходов эстрадных исполнителей и музыкантов в Азербайджане остается одной из самых обсуждаемых. Дорогие дома, престижные автомобили и одежда артистов неизменно привлекают внимание публики и порождают вопросы об их реальных заработках. Особенно остро разговоры вспыхивают после появления информации о том, что некоторые певцы выступают на свадьбах за 5-15 тысяч манатов и более крупные суммы.
Помимо выступлений, доходы артистов формируются за счет съемок в видеоклипах, рекламы и других видов деятельности.
Однако по каким критериям определяется фактический заработок исполнителей? Как проверяется соответствие заявленных доходов реальным? Какие инструменты используют налоговые органы?
В ответ на запрос Bizim.Media в Государственной налоговой службе пояснили, что налогоплательщик обязан вести учет доходов, расходов и объектов налогообложения, в предусмотренных законом случаях сдавать отчетность и своевременно уплачивать начисленные налоги.
В ведомстве подчеркнули, что исполнение этих обязанностей - одно из ключевых условий прозрачности налоговой системы и корректного определения налоговых обязательств.
«Согласно Налоговому кодексу, лица, занимающиеся индивидуальной деятельностью без наемных работников и получающие доход от организации свадеб, праздников и других мероприятий, а также от игры на музыкальных инструментах, танцев, исполнения ашугских песен, комических выступлений и аналогичной деятельности, исполняют налоговые обязательства путем получения квитанции об уплате фиксированной суммы упрощенного налога, обязательного государственного социального страхового взноса и взноса на обязательное медицинское страхование.
Такие лица должны встать на налоговый учет, получить идентификационный номер налогоплательщика (VÖEN) и до начала деятельности добровольно получить в Государственной налоговой службе указанную квитанцию на следующий месяц, квартал, полугодие или год.
Ежемесячная фиксированная сумма упрощенного налога для лиц, занимающихся перечисленными видами деятельности, составляет 20 манатов.
Для физических лиц, осуществляющих такую деятельность, размер ежемесячного налога определяется с применением следующих коэффициентов:
- Баку, включая села и поселки, - коэффициент 2;
- Гянджа, Сумгайыт и Хырдалан - коэффициент 1,5;
- поселки и села Абшеронского района (кроме города Хырдалан), а также городов Ширван, Мингячевир, Нахчыван, Лянкяран, Евлах, Шеки и Нафталан - коэффициент 1;
- другие районы, города, поселки и села - коэффициент 0,5».
Отмечается, что для правильного исчисления налогов и их полной и своевременной уплаты налоговые органы проводят различные мероприятия.
«В частности, налоговые органы анализируют декларации и отчеты, представленные налогоплательщиками. Кроме того, контролировать надлежащее исполнение налоговых обязательств можно на основании регистрационных данных налогоплательщика, представленной им отчетности, других сведений, имеющихся в распоряжении налогового органа, а также информации, полученной в порядке, установленном законодательством.
Анализ таких данных позволяет оценить, соответствуют ли заявленные налогоплательщиком доходы, расходы и другие объекты налогообложения его фактической деятельности.
Если выявляются несоответствия между данными или обстоятельства, указывающие на неправильное исчисление налоговых обязательств, могут применяться предусмотренные законодательством механизмы контроля и проверок», - говорится в сообщении.
новости в тренде