Google-Новости
новости в тренде

Будьте в курсе новостей первыми
В Азербайджане вступили в силу новые требования к компаниям и индивидуальным предпринимателям, продающим товары в рассрочку. Соответствующее решение, подписанное 15 сентября председателем Центрального банка Азербайджана Талехом Кязымовым, действует с 10 ноября.
Согласно новым правилам, банки будут сопоставлять общую сумму продаж в рассрочку и количество покупателей с данными кредитных бюро. Если соответствие этих сведений окажется ниже 90%, кредит будет классифицирован как неудовлетворительный актив. Требование распространяется как на юридических лиц, так и на индивидуальных предпринимателей.
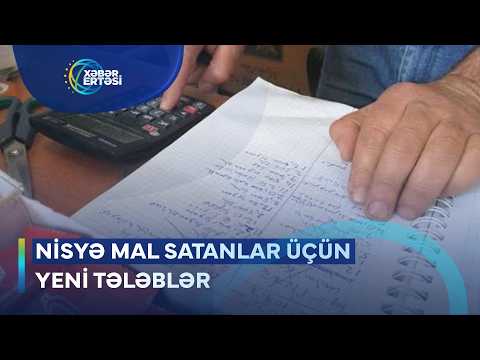
Между тем региональные предприниматели отмечают высокий спрос на товары в рассрочку, однако многие ведут учет таких продаж вручную, в тетрадях, без использования электронных систем. По их мнению, новые требования могут осложнить получение банковских кредитов.
Как пояснил эксперт в сфере банковского дела Исмайыл Мамедов, цель нововведения - проверка достоверности информации, предоставляемой банкам, и более точная оценка кредитных рисков.
По его словам, компании и индивидуальные предприниматели с объемом продаж в рассрочку свыше 100 тысяч манатов обязаны передавать сведения о задолженностях в кредитное бюро. Эти данные должны соответствовать финансовой отчетности, предоставляемой банкам.
«Необходимо вести точный, по возможности цифровой и прозрачный финансовый учет, а также обеспечить соответствие данных, передаваемых кредитным бюро и банкам. Важно и качество кредитов: задолженности, не погашенные в течение 30, 60, 90 и более дней, должны правильно классифицироваться и оцениваться», - отметил эксперт.
Он также пояснил, что на первых порах новые требования могут потребовать от малого бизнеса дополнительных технических и финансовых затрат. Банки могут оценить такую деятельность как более рискованную, повысить процентную ставку по кредиту или отказать в его выдаче.
«Однако это не означает, что кредитная история предпринимателя будет испорчена или что бизнес лишится возможности получать кредиты», - подчеркнул И. Мамедов.
Более подробно - в материале Xəzər Xəbər:
новости в тренде