Google-Новости
новости в тренде

Будьте в курсе новостей первыми
С 2027 года в Азербайджане может измениться порядок налогообложения процентных доходов по банковским вкладам. Срок действия действующих налоговых льгот истекает в конце 2026 года, и если их не продлят, вкладчикам придется платить налог с части получаемого дохода.
Например, если ежемесячный процентный доход по вкладу составляет 500 манатов, налогом будет облагаться сумма в 300 манатов. Таким образом, при ставке 10% налоговая выплата составит 30 манатов, а чистый доход вкладчика сократится до 470 манатов.
Смогут ли банки компенсировать отмену налоговых льгот повышением депозитных ставок? В какие альтернативные инструменты граждане будут направлять свои средства, если банковские вклады станут менее привлекательными? И как новые правила повлияют на сберегательные привычки населения?
Как отметил доктор экономических наук Агиль Асадов, истечение срока действия налоговых льгот на процентные доходы по банковским вкладам с 2027 года может повлиять как на поведение вкладчиков, так и на ресурсную базу банковского сектора.
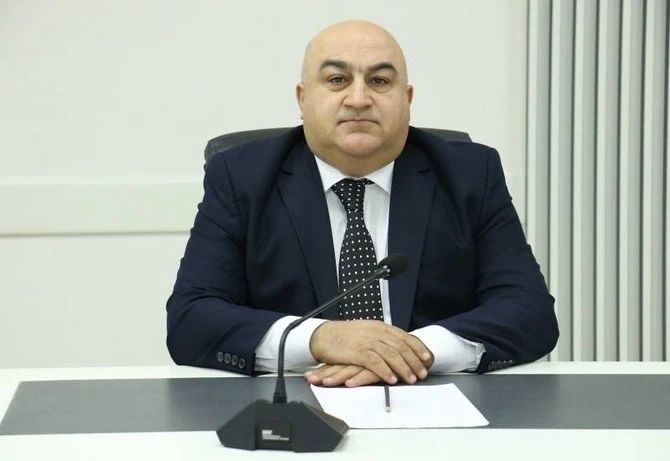
«Рассматривать этот вопрос исключительно с точки зрения увеличения бюджетных доходов было бы неправильно. Здесь взаимосвязаны несколько факторов: источники финансирования банков, сберегательные возможности населения, развитие финансового рынка и доверие к национальной валюте.
Согласно действующим правилам, процентные доходы по манатным вкладам, размещенным в каждом банке, в размере до 200 манатов в месяц освобождаются от налогообложения. Кроме того, полная налоговая льгота распространяется на процентные доходы по манатным вкладам сроком на 18 месяцев и более при условии, что основная сумма вклада не изымается до окончания этого периода.
Ожидается, что срок действия льгот истечет в конце 2026 года. Если их не продлят, с 2027 года процентный доход свыше 200 манатов в месяц будет облагаться налогом по ставке 10%.
Например, если вкладчик получает 500 манатов процентного дохода в месяц, налогом будет облагаться сумма в 300 манатов. Соответственно, налог составит 30 манатов, а чистый ежемесячный доход гражданина сократится с 500 до 470 манатов.
Иными словами, если банк предлагает годовую доходность по вкладу в размере 10%, после отмены налоговой льготы фактическая доходность для вкладчика снизится. Чтобы сохранить прежний уровень чистого дохода клиентов, банкам придется в определенной степени повысить депозитные ставки. Однако это может привести к сокращению их процентной маржи. С другой стороны, в условиях усиления конкуренции за депозитные ресурсы отдельные финансовые учреждения могут попытаться удержать клиентов за счет более высоких ставок», - пояснил экономист.
А.Асадов добавил, что подобные изменения могут особенно затронуть владельцев крупных и долгосрочных вкладов.
«Реакция банков может проявиться по трем направлениям: повышение депозитных ставок до определенного уровня, предложение более гибких депозитных продуктов с различными условиями, а также частичная компенсация потери доходов вкладчиков за счет других банковских продуктов и услуг.
Вместе с тем рассчитывать на то, что банки полностью возьмут на себя налоговую нагрузку, нереалистично, поскольку их возможности ограничены требованиями доходности и финансовой устойчивости.
Если отмена налоговых льгот приведет к снижению чистой доходности вкладов, некоторые граждане могут предпочесть хранить меньшую часть своих средств в банках, разделять накопления на краткосрочные депозиты или направлять деньги на потребление. В таком случае возможно увеличение денежной массы в обращении и усиление инфляционного давления.
Несмотря на это, основным принципом налоговой политики в отношении банковских вкладов должно оставаться поддержание оптимального баланса между краткосрочными бюджетными поступлениями и долгосрочной финансовой стабильностью.
В условиях, когда в Азербайджане особое значение придается расширению финансовых возможностей ненефтяного сектора, улучшению доступа предпринимателей к финансовым ресурсам и повышению инвестиционной активности, стимулирование долгосрочных депозитов может стать частью более широкой экономической политики.
Продление налоговых льгот на доходы по банковским вкладам следует рассматривать не только как меру поддержки вкладчиков, но и как механизм укрепления ресурсной базы банковского сектора, развития внутреннего инвестиционного потенциала и формирования сберегательной культуры населения», - заключил А.Асадов.
Источник: Demokrat.az
новости в тренде