Google-Новости
новости в тренде

Будьте в курсе новостей первыми
Центральный банк Азербайджана внес изменения в ряд правил, регулирующих выдачу банковских кредитов.
Нововведения касаются учета доходов поручителей, проверки платежеспособности заемщиков, а также требований к компаниям и индивидуальным предпринимателям, предоставляющим товары в рассрочку.
Согласно одному из изменений, при поручительстве по потребительскому кредиту отношение долговых обязательств поручителя к его доходам не должно превышать 70%. Данное требование распространяется на кредитные обязательства, возникшие после вступления новых правил в силу.
Еще одно изменение касается оценки доходов заемщиков. Если доход человека можно определить на основании официальных документов или сведений из государственных информационных систем, банк не вправе использовать поведенческую модель для прогнозирования его доходов.
К документам, подтверждающим доход, относятся справки о заработной плате, сведения о пенсионных и социальных выплатах, банковские справки, подтверждающие получение процентных доходов по депозитам, и другие соответствующие документы.
Отдельные требования установлены для компаний и индивидуальных предпринимателей, занимающихся продажей товаров в рассрочку.
Предоставляемые ими банкам сведения об общем объеме портфеля продаж в рассрочку и количестве покупателей будут сопоставляться с данными, переданными в кредитные бюро. Если степень соответствия хотя бы по одному из этих показателей окажется ниже 90%, это будет учитываться при классификации активов.
Кроме того, решением внесены изменения в правила управления кредитными рисками банков. В них также включено положение о кредитах, выданных на основе модели и списанных с баланса в течение последних 12 месяцев.
Изменения вступили в силу 10 октября.
Как новые требования отразятся на кредитовании?
По словам председателя Общества оценщиков Азербайджана Вугара Оруджа, ужесточение правил выдачи кредитов направлено на снижение рисков в банковском секторе и повышение ответственности заемщиков.
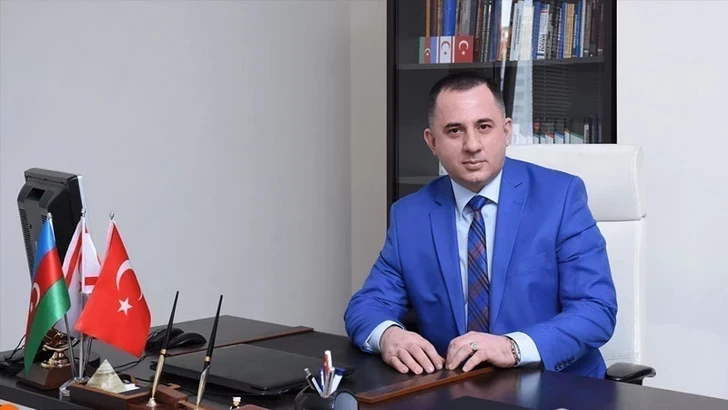
«Речь идет не об искусственном ограничении кредитования, а о более взвешенном подходе, который позволит создать условия для своевременного и комфортного погашения выданных кредитов. Еще одна задача - сократить объем проблемных кредитов и обеспечить устойчивость банков. Эта политика направлена на защиту банковской системы. И это не случайно, поскольку государство и его экономика во многом зависят от банковского сектора.
Следует учитывать, что банк - это зеркало экономики.
Проблемы в экономике незамедлительно отражаются на банковском секторе. В то же время здоровая политика в банковской сфере создает основу для экономического развития. Поэтому кредиты должны предоставляться преимущественно в тех сферах, где есть реальные возможности для их возврата.
По этой причине данное решение следует рассматривать как важный шаг в направлении более ответственного кредитования и управления рисками. Если бы было принято противоположное решение, долговая нагрузка населения перед банками могла бы еще больше возрасти, что приблизило бы людей к финансовой несостоятельности», - отметил эксперт.
Источник: Bizim.Media


новости в тренде